Domain rente-altersrente.de kaufen?
Wir ziehen mit dem Projekt
rente-altersrente.de um.
Sind Sie am Kauf der Domain
rente-altersrente.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rente-altersrente.de kaufen?
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **


Ähnliche Suchbegriffe für Aktien-statt-Rente-Ratgeber
Top-Angebote
Produkte zum Begriff Aktien-statt-Rente-Ratgeber:
-
Reinhardt, Claus Jürgen: Aktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzenAktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzen , Aus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente! 100 Euro pro Monat reichen aus, um die Rente zu ersetzen! Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein! Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktien-Buch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schließen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente! Wenn Sie derzeit monatlich keine 100 Euro übrighaben, ist das kein Grund zum Verzweifeln: Eine große Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktien-Buch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Maßnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktien-Buch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann! Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0 Geld statt Geiz! Mit 100 Euro pro Monat die Rente ersetzen Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt Die besten Aktien und langfristigen Anlagestrategien finden Nur Bares ist Wahres! Erfolgreich die Finanzen optimieren , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 292, Keyword: Aktien; Aktien als Altersvorsorge; Aktienfonds; Aktienrente; Altersvorsorge; Buch Aktien; Buch Börse; Börse; ETF; Geld verdienen mit Aktien; Rente; Rentenvorsorge; reich mit Aktien, Fachschema: Aktie - Aktionär~Wertpapier / Aktie~Altersversorgung - Alterssicherung~Altersvorsorge~Ruhegeld~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 155, Breite: 214, Höhe: 23, Gewicht: 558, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
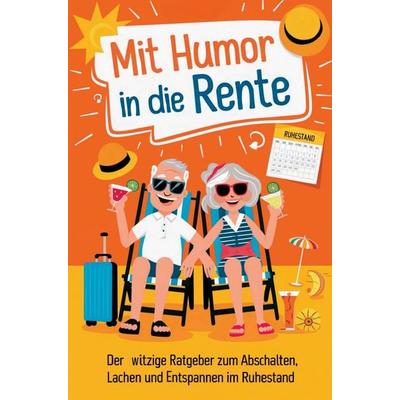
Mit Humor in die Rente - Geschenk zur Rente für Männer und Frauen: Der witzige Ratgeber zum Abschalten, Lachen und Entspannen im Ruhestand.,Mit Humor In Die Rente - Geschenk Zur Rente Für Männer Und Frauen: Der Witzige Ratgeber Zum Abschalten, Lachen Und Entspannen Im Ruhestand., Taschenbuch Von Anna Bergmann, Nm Bücher, 978-3-903727-70-0, Seitenanzahl: 11614,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
-
Wann wird EU Rente in Altersrente umgewandelt?
Die EU-Rente wird in eine Altersrente umgewandelt, wenn der Rentenempfänger das reguläre Rentenalter erreicht. In Deutschland liegt das Rentenalter derzeit bei 67 Jahren. Vor Erreichen dieses Alters wird die EU-Rente weiterhin gezahlt. Es ist wichtig, dass der Rentenempfänger rechtzeitig einen Antrag auf Umwandlung stellt, damit die Altersrente nahtlos gewährt werden kann. Die Umwandlung erfolgt automatisch, wenn der Rentenempfänger das Rentenalter erreicht hat und einen entsprechenden Antrag gestellt hat. **
-
Was ist besser EU Rente oder Altersrente?
Was ist besser EU Rente oder Altersrente? Die Entscheidung zwischen EU Rente und Altersrente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gesundheitszustand, dem Alter und den individuellen Bedürfnissen. Die EU Rente wird in der Regel bei dauerhafter Erwerbsminderung gezahlt, während die Altersrente erst ab einem bestimmten Alter in Anspruch genommen werden kann. Beide Rentenarten haben unterschiedliche Voraussetzungen und Höhe der Zahlungen. Es ist ratsam, sich frühzeitig über die verschiedenen Optionen zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen, um die für die individuelle Situation beste Entscheidung zu treffen. **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **

Ist die Rente im rentenbescheid brutto oder netto?
Der Rentenbescheid zeigt in der Regel die Bruttorente an, also den Betrag, bevor Steuern und Sozialabgaben abgezogen werden. Um herauszufinden, wie viel Rente tatsächlich ausgezahlt wird, muss man also die Abzüge berücksichtigen. Dazu gehören unter anderem die Krankenversicherung, Pflegeversicherung und gegebenenfalls Steuern. Es ist wichtig, diese Abzüge zu beachten, um realistisch einschätzen zu können, wie hoch die tatsächliche Rentenzahlung ausfallen wird. Es empfiehlt sich daher, den Rentenbescheid genau zu prüfen und gegebenenfalls Rücksprache mit der Rentenversicherung zu halten, um Unklarheiten zu klären. **
Ab welchem Alter können Arbeitnehmer in Deutschland in Rente gehen und wie beeinflusst die Rentenreform das Renteneintrittsalter?
Das reguläre Renteneintrittsalter in Deutschland liegt derzeit bei 67 Jahren. Die Rentenreform hat das Renteneintrittsalter schrittweise erhöht, so dass es bis 2031 auf 67 Jahre angehoben wird. Früherer Renteneintritt ist möglich, jedoch mit Abschlägen verbunden. **
Top-Angebote
Produkte zum Begriff Aktien-statt-Rente-Ratgeber:
-
Aktien statt Rente!, Ratgeber von Claus Jürgen ReinhardtAus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente. 100 Euro pro Monat reichen aus, um die Rente zu ersetzen. Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein. Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktienbuch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schliessen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente. Wenn Sie derzeit monatlich keine 100 Euro übrig haben, ist das kein Grund zur Verzweiflung: Eine grosse Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktienbuch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Massnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktienbuch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann. Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0. Geld statt Geiz. Mit 100 Euro pro Monat die Rente ersetzen. Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt. Die besten Aktien und langfristigen Anlagestrategien finden. Nur Bares ist Wahres. Erfolgreich die Finanzen optimieren.34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Aktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzen, Gebundene Ausgabe von Claus Jürgen Reinhardt, Zentrum Verlag GbR - ChristianAktien Statt Rente! Wie Sie Mit 100 Euro Pro Monat Ihre Rente Ersetzen, Gebundene Ausgabe Von Claus Jürgen Reinhardt, Zentrum Verlag Gbr - Christian Baumgart, Patrick Baumgart, Rüdiger Baumgart, 978-3-948961-07-7, Seitenanzahl: 29234,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Reinhardt, Claus Jürgen: Aktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzenAktien statt Rente! Wie Sie mit 100 Euro pro Monat Ihre Rente ersetzen , Aus 100 Euro pro Monat langfristig über 500.000 Euro machen: Aktien statt Rente! 100 Euro pro Monat reichen aus, um die Rente zu ersetzen! Das ist auch nötig, denn das staatliche Rentensystem funktioniert nicht mehr. Viele Arbeitnehmer haben selbst nach 45 Berufsjahren netto nur rund 1.160 Euro Rente zur Verfügung. Doch das muss nicht sein! Jeder hat die Wahl zwischen Armut oder Reichtum im Alter. Den entscheidenden Unterschied macht dieses Aktien-Buch für Einsteiger. Der erfahrene Banker und Investor Claus Jürgen Reinhardt weist mit überzeugenden Fakten nach: Wer an der Börse langfristig 100 Euro pro Monat in Aktien investiert, kann die Rente ersetzen oder die Rentenlücke schließen. Mit dem neuartigen Konzept des Autors, der Aktienrente 2.0, machen Sie sich unabhängig von der staatlichen Rente! Wenn Sie derzeit monatlich keine 100 Euro übrighaben, ist das kein Grund zum Verzweifeln: Eine große Zahl an Tipps hilft Ihnen, Ihre Finanzen effektiv zu optimieren und mehr Geld übrig zu haben. Dieses Aktien-Buch enthält alles, was Sie an der Börse zum erfolgreichen Investor macht: Insiderwissen zur Fundamentalanalyse, die besten langfristigen Anlagestrategien, das Wichtigste zu Aktien, Aktienfonds und ETFs sowie wirksame Maßnahmen zur Reduzierung des Anlagerisikos - verständlich und kompetent erklärt. Viele praktische Ratschläge beantworten für Anfänger entscheidende Fragen: Wo kauft man Aktien? Wie kauft man Aktien? Welche Fehler sollte man beim Aktienhandel als Einsteiger vermeiden? Das Aktien-Buch, das Ihnen die Zukunftsängste nimmt und Ihr Geld an der Börse vervielfachen kann! Das Wichtigste in Kürze: exklusiv nur in diesem Buch: die Aktienrente 2.0 Geld statt Geiz! Mit 100 Euro pro Monat die Rente ersetzen Vom Einsteiger zum Experten: die Welt der Börse einfach erklärt Die besten Aktien und langfristigen Anlagestrategien finden Nur Bares ist Wahres! Erfolgreich die Finanzen optimieren , Innenausstattung > Auto-Tuning & -Styling , Erscheinungsjahr: 20231210, Autoren: Reinhardt, Claus Jürgen, Seitenzahl/Blattzahl: 292, Keyword: Aktien; Aktien als Altersvorsorge; Aktienfonds; Aktienrente; Altersvorsorge; Buch Aktien; Buch Börse; Börse; ETF; Geld verdienen mit Aktien; Rente; Rentenvorsorge; reich mit Aktien, Fachschema: Aktie - Aktionär~Wertpapier / Aktie~Altersversorgung - Alterssicherung~Altersvorsorge~Ruhegeld~Anlage (finanziell) - Geldanlage~Kapitalanlage, Fachkategorie: Persönliche Finanzen, Warengruppe: HC/Wirtschaft/Wirtschaftsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 155, Breite: 214, Höhe: 23, Gewicht: 558, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
-
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
-
Wann wird EU Rente in Altersrente umgewandelt?
Die EU-Rente wird in eine Altersrente umgewandelt, wenn der Rentenempfänger das reguläre Rentenalter erreicht. In Deutschland liegt das Rentenalter derzeit bei 67 Jahren. Vor Erreichen dieses Alters wird die EU-Rente weiterhin gezahlt. Es ist wichtig, dass der Rentenempfänger rechtzeitig einen Antrag auf Umwandlung stellt, damit die Altersrente nahtlos gewährt werden kann. Die Umwandlung erfolgt automatisch, wenn der Rentenempfänger das Rentenalter erreicht hat und einen entsprechenden Antrag gestellt hat. **
Ähnliche Suchbegriffe für Aktien-statt-Rente-Ratgeber
-
Mit Humor in die Rente - Geschenk zur Rente für Männer und Frauen: Der witzige Ratgeber zum Abschalten, Lachen und Entspannen im Ruhestand.,Mit Humor In Die Rente - Geschenk Zur Rente Für Männer Und Frauen: Der Witzige Ratgeber Zum Abschalten, Lachen Und Entspannen Im Ruhestand., Taschenbuch Von Anna Bergmann, Nm Bücher, 978-3-903727-70-0, Seitenanzahl: 11614,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
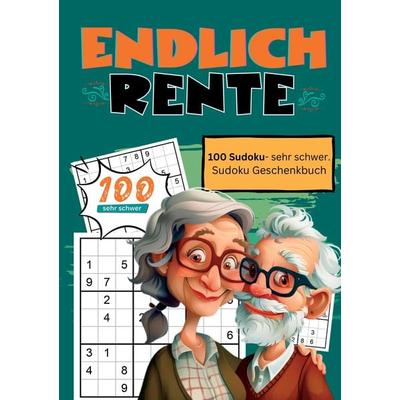
Endlich Rente- Sudoku Geschenkbuch, Taschenbuch von Endlich in Rente Geschenkbücher, Tredition, 978-3-384-23541-1Endlich Rente- Sudoku Geschenkbuch, Taschenbuch Von Endlich In Rente Geschenkbücher, Tredition, 978-3-384-23541-1, Seitenanzahl: 5812,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
3 / Nachhaltige Marktwirtschaft Rente in Kilowattstunden Altersvorsorge und Altersversorgung, Taschenbuch von Dietmar Helmer, Epubli,3 / Nachhaltige Marktwirtschaft Rente In Kilowattstunden Altersvorsorge Und Altersversorgung, Taschenbuch Von Dietmar Helmer, Epubli, 978-3-8197-5725-9, Seitenanzahl: 32418,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist besser EU Rente oder Altersrente?
Was ist besser EU Rente oder Altersrente? Die Entscheidung zwischen EU Rente und Altersrente hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Gesundheitszustand, dem Alter und den individuellen Bedürfnissen. Die EU Rente wird in der Regel bei dauerhafter Erwerbsminderung gezahlt, während die Altersrente erst ab einem bestimmten Alter in Anspruch genommen werden kann. Beide Rentenarten haben unterschiedliche Voraussetzungen und Höhe der Zahlungen. Es ist ratsam, sich frühzeitig über die verschiedenen Optionen zu informieren und gegebenenfalls eine Beratung in Anspruch zu nehmen, um die für die individuelle Situation beste Entscheidung zu treffen. **
-
Kann die Rentenversicherung zur Rente zwingen?
Kann die Rentenversicherung zur Rente zwingen? Nein, die Rentenversicherung kann niemanden zur Rentenzahlung zwingen. Die Rentenversicherung ist vielmehr eine staatliche Versicherung, die dazu dient, im Alter eine finanzielle Absicherung zu gewährleisten. Die Beiträge zur Rentenversicherung werden von Arbeitnehmern und Arbeitgebern gemeinsam eingezahlt. Die Rentenzahlung erfolgt dann entsprechend der eingezahlten Beiträge und der individuellen Rentenansprüche. Es liegt also in der Verantwortung des Einzelnen, für seine Altersvorsorge zu sorgen und die Rentenversicherung in Anspruch zu nehmen. **
-
Ist die Rente im rentenbescheid brutto oder netto?
Der Rentenbescheid zeigt in der Regel die Bruttorente an, also den Betrag, bevor Steuern und Sozialabgaben abgezogen werden. Um herauszufinden, wie viel Rente tatsächlich ausgezahlt wird, muss man also die Abzüge berücksichtigen. Dazu gehören unter anderem die Krankenversicherung, Pflegeversicherung und gegebenenfalls Steuern. Es ist wichtig, diese Abzüge zu beachten, um realistisch einschätzen zu können, wie hoch die tatsächliche Rentenzahlung ausfallen wird. Es empfiehlt sich daher, den Rentenbescheid genau zu prüfen und gegebenenfalls Rücksprache mit der Rentenversicherung zu halten, um Unklarheiten zu klären. **
-
Ab welchem Alter können Arbeitnehmer in Deutschland in Rente gehen und wie beeinflusst die Rentenreform das Renteneintrittsalter?
Das reguläre Renteneintrittsalter in Deutschland liegt derzeit bei 67 Jahren. Die Rentenreform hat das Renteneintrittsalter schrittweise erhöht, so dass es bis 2031 auf 67 Jahre angehoben wird. Früherer Renteneintritt ist möglich, jedoch mit Abschlägen verbunden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.